Taşıt kredisi hesaplama, aracın bedelinden peşinatı düştükten sonra kalan tutarın aylık taksitini ve toplam maliyetini çıkarmaktır. Taşıt kredisini konut kredisinden ayıran nokta vergidir: akdi faizin üzerine KKDF %15 ve BSMV %15 eklenir. Aşağıdaki araç bu vergileri otomatik uygular, saf faizi ve vergiyi ayrı satırlarda gösterir, ödeme planını ay ay çıkarır.
İçindekiler
- 1. Taşıt kredisi taksiti nasıl hesaplanır?
- 2. KKDF ve BSMV: faizin üzerindeki %30
- 3. Adım adım örnek hesap
- 4. Vade uzayınca ne değişir?
- 5. Peşinat ve kredi/araç değeri oranı
- 6. Ödeme planını nasıl okumalı?
- 7. Taksite dahil olmayan masraflar
- 8. Bu araç neyi hesaplamaz?
- 9. Sık sorulan sorular
- 10. Diğer hesaplama araçları
1. Taşıt kredisi taksiti nasıl hesaplanır?
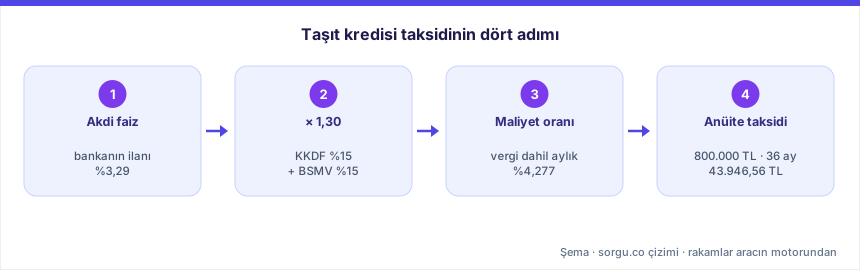
Taşıt kredisi eşit taksitli (anüite) bir kredidir: her ay aynı tutarı ödersiniz, ama bu tutarın içindeki anapara ve faiz payı her ay değişir. Taksit şu formülle bulunur: taksit = anapara × i × (1+i)^n ÷ ((1+i)^n − 1). Buradaki n vade (ay), i ise vergi dahil aylık maliyet oranıdır.
Kritik ayrıntı şu: formüldeki i, bankanın ilan ettiği akdi faiz değildir. Akdi faizin üzerine KKDF ve BSMV eklendikten sonra bulunan orandır. Örnekte aylık akdi faiz %3,29, vergi dahil maliyet oranı ise aylık %4,277 olur. Bu ayrımı atlayan hesaplar taksiti olduğundan düşük gösterir.
Aracımız taksit hesabını sunucuda, sitenin diğer kredi araçlarıyla aynı motorla yapar; kredi hesaplama ve konut kredisi hesaplama sayfaları da aynı motoru kullanır, aradaki fark yalnız vergi oranlarıdır.
2. KKDF ve BSMV: faizin üzerindeki %30
Türk lirası cinsinden tüketici kredilerinde faiz tutarı üzerinden iki kesinti yapılır: Kaynak Kullanımını Destekleme Fonu (KKDF) %15 ve Banka ve Sigorta Muameleleri Vergisi (BSMV) %15. İkisi birlikte faizi 1,30 katına çıkarır. Vergi anaparaya değil, yalnız faize uygulanır. Banka ve sigorta muameleleri vergisinin kapsamı ve oranlarıyla ilgili resmî açıklamalara Gelir İdaresi Başkanlığı sayfalarından ulaşabilirsiniz.
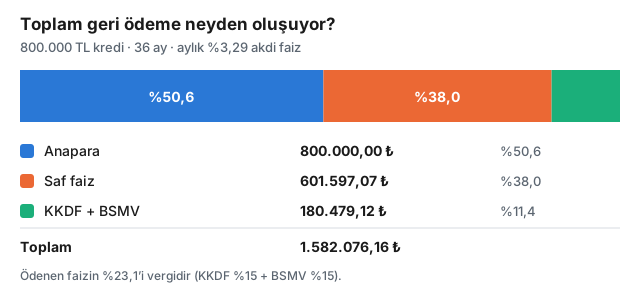
Örnek hesapta vade boyunca ödenen toplam faiz 782.076,20 TL. Bunun 601.597,07 TL’si bankaya giden saf faiz, 180.479,12 TL’si ise vergidir. Yani ödediğiniz faizin %23,1’i vergidir.
Konut finansmanı kredilerinde bu iki vergi alınmaz. Aynı tutar, aynı vade ve aynı faizle vergisiz hesaplansaydı taksit 43.946,56 TL yerine 38.245,73 TL, toplam ödeme 1.582.076,16 TL yerine 1.376.846,28 TL olurdu. Aradaki 205.229,88 TL doğrudan vergi farkıdır.
3. Adım adım örnek hesap
Aşağıdaki örnek, bu sayfanın kullandığı motorla hesaplanmıştır; aracı aynı değerlerle çalıştırırsanız birebir aynı sonucu görürsünüz.
- Aracın satış bedeli: 1.200.000 TL
- Peşinat: 400.000 TL
- Kredi tutarı: 800.000 TL (bedel − peşinat)
- Vade: 36 ay · Aylık akdi faiz: %3,29
Sonuç: aylık taksit 43.946,56 TL, toplam geri ödeme 1.582.076,16 TL, toplam faiz 782.076,20 TL (bunun 180.479,12 TL’si vergi), yıllık maliyet oranı %65,30. Kredi/araç değeri oranı %66,7.
Yıllık maliyet oranı, aylık maliyetin bileşik olarak yıla çevrilmiş hâlidir; aylık oranı 12 ile çarpmak yanlış sonuç verir. Bileşik hesabın mantığını faiz hesaplama sayfasında ayrıntılı anlattık.
4. Vade uzayınca ne değişir?
Vade uzadıkça aylık taksit düşer, ama toplam ödeme artar. Aynı 800.000 TL kredi için:
| Vade | Aylık taksit | Toplam ödeme | Toplam faiz | Bunun vergisi |
|---|---|---|---|---|
| 12 ay | 86.617,37 ₺ | 1.039.408,44 ₺ | 239.408,49 ₺ | 55.248,11 ₺ |
| 24 ay | 53.968,04 ₺ | 1.295.232,96 ₺ | 495.232,98 ₺ | 114.284,53 ₺ |
| 36 ay | 43.946,56 ₺ | 1.582.076,16 ₺ | 782.076,20 ₺ | 180.479,12 ₺ |
| 48 ay | 39.508,22 ₺ | 1.896.394,56 ₺ | 1.096.394,71 ₺ | 253.014,16 ₺ |
| 60 ay | 37.233,31 ₺ | 2.233.998,60 ₺ | 1.433.998,61 ₺ | 330.922,76 ₺ |
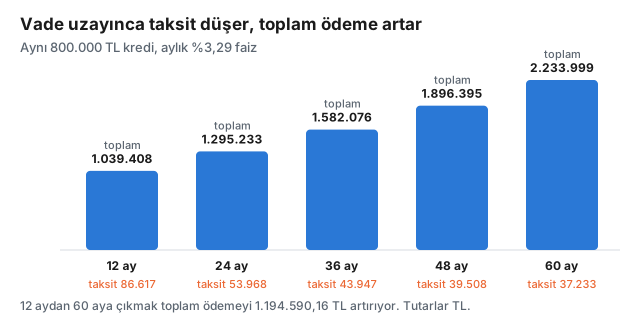
12 ayda taksit 86.617,37 TL, toplam ödeme 1.039.408,44 TL. 60 ayda taksit 37.233,31 TL’ye iner ama toplam ödeme 2.233.998,60 TL’ye çıkar; aradaki fark 1.194.590,16 TL. Vade seçimi bir bütçe kararıdır: aylık ödeyebileceğiniz tutar ile toplam katlanacağınız maliyet arasında denge kurarsınız.
5. Peşinat ve kredi/araç değeri oranı
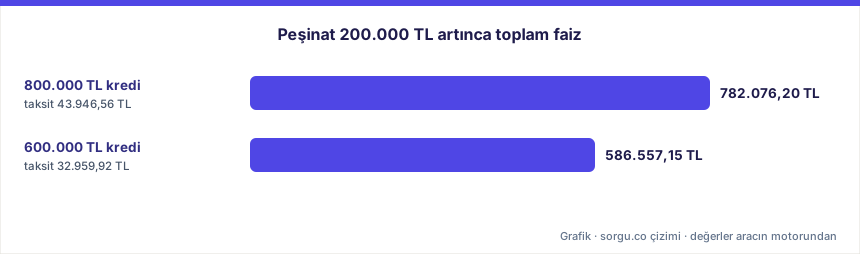
Peşinat, kredi tutarını doğrudan küçültür; faiz de vergi de küçülen anapara üzerinden işlediği için etkisi büyüktür. Örnekte peşinatı 200.000 TL artırıp krediyi 600.000 TL’ye indirdiğinizde taksit 32.959,92 TL’ye, toplam faiz 586.557,15 TL’ye iner. Vade boyunca 195.519,05 TL daha az faiz ödersiniz.
Kredi tutarının araç bedeline oranı (kredi/değer oranı) da bu sayede %66,7 seviyesinden %50,0 seviyesine düşer. Taşıt kredilerinde aracın fatura değerine göre kademeli oran ve vade sınırları uygulanır; bu sayfa güncel bir sınır rakamı iddia etmez, çünkü kademeler düzenleyici kararla değişiyor ve doğrulanmamış bir rakam yazmak sizi yanlış yönlendirir. Araç oranı hesaplar, başvuru anındaki sınırı bankanız uygular.
6. Ödeme planını nasıl okumalı?
Araç, sonucun altında ay ay ödeme planı çıkarır. Planda beş sütun vardır: taksit, anapara, faiz (vergi dahil), bunun vergisi ve kalan borç. Eşit taksitli kredide ilk aylarda taksitin büyük kısmı faize, son aylarda büyük kısmı anaparaya gider.
Örnekte ilk ay taksitin 34.216,00 TL’si faiz, 9.730,56 TL’si anaparadır. Son ayda tablo tersine döner: 1.802,50 TL faiz, 42.144,06 TL anapara. Bu yüzden krediyi erken kapatmak, vadenin ilk yarısında daha çok tasarruf sağlar.
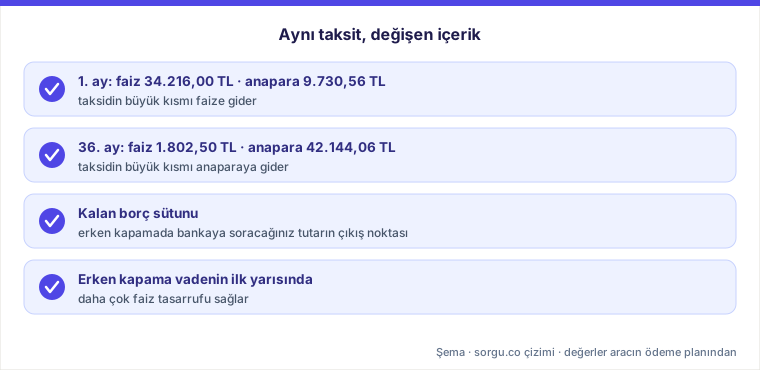
Kalan borç sütunu, o ayın taksiti ödendikten sonraki anapara borcunuzu gösterir. Erken kapama düşünüyorsanız bankaya soracağınız tutarın çıkış noktası bu sütundur. Son ayda kalan borç sıfıra iner; yuvarlama artığı son taksitte kapanır.
7. Taksite dahil olmayan masraflar
Aracın hesapladığı taksit yalnız anapara, faiz ve faiz üzerindeki vergileri içerir. Gerçek maliyeti bulmak için şunları ayrıca hesaba katın:
- Tahsis (dosya) ücreti: Bankanın kredi kullandırma ücreti. Tutarı ve üst sınırı bankadan bankaya değişir.
- Kasko ve zorunlu trafik sigortası: Krediyle alınan araçta banka çoğunlukla kasko ister; primi aracın değerine ve sürücü profiline göre değişir.
- Rehin ve noter masrafları: Araç üzerine rehin konması ve satış işlemleri için ödenir.
- Aracın kendi vergisi: Motorlu taşıtlar vergisi krediyle ilgisizdir ama her yıl ödenir; tutarını MTV hesaplama aracıyla görebilirsiniz.
Tüketici kredilerinde sözleşme öncesi bilgilendirme formu almak hakkınızdır; bankanın bildirdiği yıllık maliyet oranı bu masrafları da içerir ve teklifleri karşılaştırmanın en doğru yoludur. Tüketici hakları ve başvuru yolları için Ticaret Bakanlığı Tüketici Bilgi Sistemi başvurulacak kaynaktır.
8. Bu araç neyi hesaplamaz?
- Yasal kredi/değer ve vade sınırı: Kademeler kararla değişiyor; doğrulanmamış rakam yazmıyoruz. Araç oranı gösterir, sınır demez.
- Banka masrafları: Dosya ücreti, sigorta ve noter giderleri bankaya özeldir, tahmin edilmez.
- Erken kapama tutarı: Kalan anapara plan tablosunda görünür, ancak erken ödeme tazminatı ve faiz indirimi hesaplanmaz.
- Kredi onayı: Araç, gelir ve kredi notunuza göre onay tahmini yapmaz; yalnız matematiksel geri ödeme planını çıkarır.
Ölçemediğimiz şeyi hesaplamıyoruz. Aynı çizgi diğer araçlarda da geçerli: kıdem tazminatı hesaplama aracı listede olmayan dönemin tavanını uydurmaz, maaş hesaplama aracı bilmediği kesintiyi tahmin etmez.
10. Diğer hesaplama araçları
sorgu.co’daki araçların tamamına Hesaplama Araçları kategorisinden ulaşabilirsiniz. Bu sayfayla birlikte sık kullanılanlar: mevduat faizi hesaplama, yüzde hesaplama ve ortalama hesaplama. Firma ve işyeri sorgulaması için ana sayfadaki arama aracını kullanabilirsiniz.
İlgili Hesaplama Araçları
Bu araca benzer hesaplamalar için Finans ve Kredi bölümüne, tüm listeyi görmek için hesaplama araçları sayfasına göz atabilirsiniz.