Yaygın tutarlar için aylık taksit
Tablo, formda yazdığınız faiz oranı ve kredi türüyle hesaplanır. Oranı değiştirip Hesapla‘ya bastığınızda tablo da yenilenir.
Hesapla düğmesine basınca doldurulur.
Kredi hesaplama, çekmeyi düşündüğünüz kredinin aylık taksitini, toplam geri ödemesini ve bu ödemenin ne kadarının faiz ve vergi olduğunu önceden görmenizi sağlar. Aşağıdaki araç bankaların kullandığı eşit taksitli (anüite) yöntemi uygular; KKDF ve BSMV’yi ayrı ayrı gösterir ve ay ay ödeme planınızı çıkarır. Sonuç tahmin değildir — girdiğiniz oranların matematiksel karşılığıdır.
1. Kredi Hesaplama Aracı
Kredi tutarını, vadeyi ve bankanızın ilan ettiği aylık faiz oranını girin. Kredi türünü seçtiğinizde KKDF ve BSMV oranları ön-doldurulur; sözleşmenizde farklı bir oran varsa alanları elle değiştirebilirsiniz.
2. Kredi Taksiti Nasıl Hesaplanır?
Türkiye’deki tüketici kredilerinin neredeyse tamamı eşit taksitli (anüite) yöntemle hesaplanır. Bu yöntemde her ay ödediğiniz tutar sabittir, ama bu tutarın içindeki faiz–anapara dengesi her ay değişir.
- i — vergi dahil aylık maliyet oranı (ondalık). Aylık faiz %3,29 ve KKDF+BSMV toplam %30 ise: 0,0329 × 1,30 = 0,04277
- n — vade, ay cinsinden
Faiz her ay kalan borç üzerinden işlediği için, kredinin başında taksitin büyük kısmı faize, sonuna doğru ise anaparaya gider. Aracın “Ödeme planını göster” bölümü bu dağılımı ay ay verir.
3. KKDF ve BSMV: Faizin Üstüne Binen Vergiler
Kredi maliyetini yükselten iki kalem vardır ve ikisi de anaparadan değil, faizden alınır:
- KKDF (Kaynak Kullanımını Destekleme Fonu) — tüketici kredilerinde uygulanır, konut kredilerinde uygulanmaz.
- BSMV (Banka ve Sigorta Muameleleri Vergisi) — 6802 sayılı Gider Vergileri Kanunu kapsamında alınır. Ayrıntı için Gelir İdaresi Başkanlığı kaynaklarına bakabilirsiniz.
4. Taksitin İçinde Ne Var?
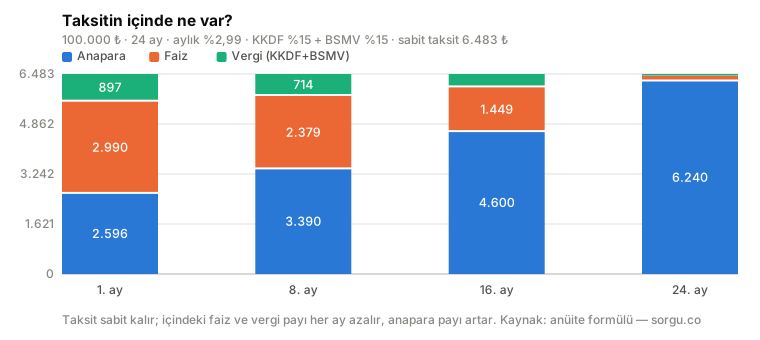
| Ay | Anapara | Faiz | Vergi (KKDF+BSMV) |
|---|---|---|---|
| 1. ay | 2.596 ₺ | 2.990 ₺ | 897 ₺ |
| 8. ay | 3.390 ₺ | 2.379 ₺ | 714 ₺ |
| 16. ay | 4.600 ₺ | 1.449 ₺ | 435 ₺ |
| 24. ay | 6.240 ₺ | 187 ₺ | 56 ₺ |
Aşağıdaki grafik, 250.000 ₺ tutarında, 36 ay vadeli, aylık %3,29 faizli bir ihtiyaç kredisinde sabit taksitin nasıl bölündüğünü gösteriyor. Taksit her ay 13.733,30 ₺ olarak sabit kalıyor, ama içindeki denge tersine dönüyor. Vergili oranın hesaba katılışı ve bütçeye göre azami tutar için ihtiyaç kredisi hesaplama aracına bakabilirsiniz.
0,0B3,4B6,9B10,3B13,7B1. ay12. ay24. ay36. ayFaiz + vergiAnaparaİlk ay taksitin 10.693 ₺ kadarı faiz ve vergiye, yalnızca 3.041 ₺ kadarı borcunuza gidiyor. Son ayda ise tam tersi: 13.170 ₺ anapara, sadece 563 ₺ faiz. Grafikteki tüm değerler bu sayfadaki aracın çıktısıdır.
Bu tablo, erken kapatmanın neden kredinin başında daha çok işe yaradığını da açıklıyor: başta ödediğiniz para büyük ölçüde faize gittiği için, anapara borcunuz beklediğinizden yavaş eriyor.
5. Vade Uzayınca Ne Oluyor?
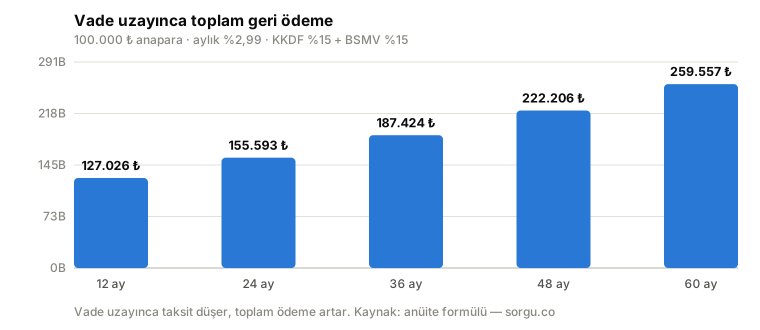
| Vade | Aylık taksit | Toplam geri ödeme | Toplam maliyet |
|---|---|---|---|
| 12 ay | 10.585 ₺ | 127.026 ₺ | 27.026 ₺ |
| 24 ay | 6.483 ₺ | 155.593 ₺ | 55.593 ₺ |
| 36 ay | 5.206 ₺ | 187.424 ₺ | 87.424 ₺ |
| 48 ay | 4.629 ₺ | 222.206 ₺ | 122.206 ₺ |
| 60 ay | 4.326 ₺ | 259.557 ₺ | 159.557 ₺ |
Vadeyi uzatmak aylık taksiti düşürür — bu yüzden cazip görünür. Ama aynı krediyi daha uzun süre taşıdığınız için toplam ödediğiniz tutar artar. Aynı 250.000 ₺ ve aynı faiz oranıyla:
Toplam geri ödeme325B ₺12 ay405B ₺24 ay494B ₺36 ay593B ₺48 ay698B ₺60 ay12 ay vadede aylık taksit 27.068 ₺, toplam ödeme 324.815 ₺. 60 ay vadede taksit 11.635 ₺’ye düşüyor ama toplam ödeme 698.125 ₺’ye çıkıyor.
Yani taksit 15.433 ₺ hafifliyor, buna karşılık cebinizden 373.309 ₺ fazla çıkıyor. Doğru vade, “en düşük taksit” değil, bütçenizi zorlamayan en kısa vadedir.
6. Kredi Türüne Göre Farklar
Araçtaki kredi türü seçimi yalnız vergi oranlarını değiştirir, formülü değiştirmez:
| Kredi türü | KKDF | BSMV | Not |
|---|---|---|---|
| İhtiyaç kredisi | Var | Var | Vergi yükü en yüksek tür |
| Konut kredisi | Yok | Yok | Aynı faizde taksit daha düşük |
| Taşıt kredisi | Var | Var | Kredi/değer oranı sınırı ayrıca uygulanır |
| Ticari kredi | Yok | Var | İşletmeler için |
Oranlar mevzuatla değişebilir; araçtaki alanlar bu yüzden düzenlenebilir bırakıldı.
7. Kredi Başvurusunda İstenen Belgeler
Taksitinizi hesapladıktan sonra sıra başvuruya gelir. Bankalar gelir ve çalışma durumunuzu doğrulamak için genellikle şunları ister:
- Kimlik belgesi ve güncel adres bilgisi
- Gelir belgesi — maaş bordrosu ya da e-Devlet’ten alınan SGK hizmet dökümü
- Çalışanlar için işyeri bilgisi; bu noktada işvereninizin kaydını SGK işyeri sorgulama sayfasından doğrulayabilir, ayrıntılı adımlar için SGK işyeri sorgulama rehberimize bakabilirsiniz
- Esnaf ve şirket sahipleri için vergi levhası ve faaliyet belgesi; yeni kurulan işletmelerde SGK işyeri tescili tamamlanmış olmalıdır
Ticari kredi başvurularında banka işletmenizin ölçeğine de bakar. Firma çalışan sayısı sorgulama ile bu bilgiyi önceden görebilir, işletme giderlerinizi planlarken OSGB maliyet rehberimizden yararlanabilirsiniz.
8. “100.000 TL kredi çeksem ne öderim?”
En çok sorulan soru bu: belirli bir tutar için aylık taksit ve toplam geri ödeme ne olur. Cevap tek bir sayı değildir, çünkü üç değişkene bağlıdır: tutar, vade ve bankanın uyguladığı aylık akdi faiz oranı. Bu üçünden biri değişince taksit de değişir.
Aracın içindeki “Yaygın tutarlar için aylık taksit” tablosu tam olarak bunu gösterir: 50.000’den 500.000 TL’ye kadar yaygın tutarların 12, 24, 36 ve 48 ay vadedeki taksitini ve toplam ödemesini tek bakışta verir. Tablo, formda yazdığınız orana göre yeniden hesaplanır — yani kendi bankanızın oranını girip kendi tablonuzu üretebilirsiniz.
Bu sayfada faiz oranı yazmıyoruz. Oranlar haftadan haftaya, hatta bankanın kampanyasına göre değişir; sayfaya gömülen bir oran kısa sürede yanlış bilgiye dönüşür. Doğru yol, bankanızın ilan ettiği aylık akdi faiz oranını forma yazmaktır. Bankaların ilan ettiği oranlar kendi sitelerinde ve BDDK/TCMB yayınlarında bulunur; burada aktarılmaz.
Üç şeyi de unutmayın: taksite KKDF ve BSMV eklidir (konut kredisinde ikisi de sıfırdır), bankalar ayrıca dosya masrafı, tahsis ücreti ve sigorta isteyebilir ve bunlar bu hesapta yoktur; üçüncüsü, çıkan rakam bir teklif değil hesaptır — bankanın onaylayacağı tutar ve oran kredi notunuza göre değişir. Kredi notu sorgulama sayfası bu konuda yol gösterir.
9. Sık Yapılan Hatalar
- Yalnız aylık taksite bakmak. Karşılaştırma yaparken toplam geri ödemeye ve yıllık maliyet oranına bakın.
- Vergileri unutmak. Bankanın ilan ettiği faiz oranı vergi hariçtir; gerçek maliyet %30’a varan oranda daha yüksek çıkabilir.
- Sigorta ve masrafları hesaba katmamak. Dosya masrafı ve hayat sigortası bu araçta yoktur; sözleşme öncesi bilgi formunda görünür.
- Gereğinden uzun vade seçmek. Yukarıdaki grafikte görüldüğü gibi maliyet hızla büyür.
200.000 TL kredi çeksem ne kadar öderim?
Taksit; tutar, vade ve bankanızın aylık akdi faiz oranına bağlıdır. Aracın “Yaygın tutarlar için aylık taksit” tablosunda 200.000 TL satırının 12, 24, 36 ve 48 ay karşılıkları hazır durur; oranı değiştirdiğinizde tablo da yenilenir. Bu sayfada sabit bir faiz oranı yazılmaz, çünkü oranlar sık değişir.
70.000 TL kredinin faizi ne kadar olur?
Toplam faiz, toplam geri ödemeden anaparanın çıkarılmasıyla bulunur. Hesapla düğmesine bastığınızda araç hem aylık taksiti hem toplam faizi ve toplam ödemeyi ayrı ayrı gösterir; ödeme planında her ayın ne kadarının faize, ne kadarının anaparaya gittiği de yazar.
400.000 TL kredinin geri ödemesi ne kadar?
Toplam geri ödeme = aylık taksit × vade. Aracın tablosunda 400.000 TL satırı dört vade için taksiti ve toplam ödemeyi birlikte verir. Vade uzadıkça aylık taksit düşer ama toplam ödeme artar; bu iki rakamı birlikte karşılaştırın.
Bankaların güncel faiz oranlarını burada görebilir miyim?
Hayır. Faiz oranları sık değişir ve bankadan bankaya, hatta kampanyaya göre farklıdır; sayfaya gömülen bir oran kısa sürede yanlış bilgiye döner. Doğru yol, bankanızın ilan ettiği aylık akdi faiz oranını forma yazıp kendi hesabınızı yapmaktır.
İlgili Hesaplama Araçları
Bu araca benzer hesaplamalar için Finans ve Kredi bölümüne, tüm listeyi görmek için hesaplama araçları sayfasına göz atabilirsiniz.